Lorsqu’un entrepreneur souhaite créer une société seul, deux formes juridiques reviennent très souvent : la SASU et l’EURL. Toutes deux permettent d’être associé unique et de limiter, en principe, la responsabilité financière au montant des apports. Pourtant, leurs conséquences fiscales, sociales et juridiques sont loin d’être identiques.
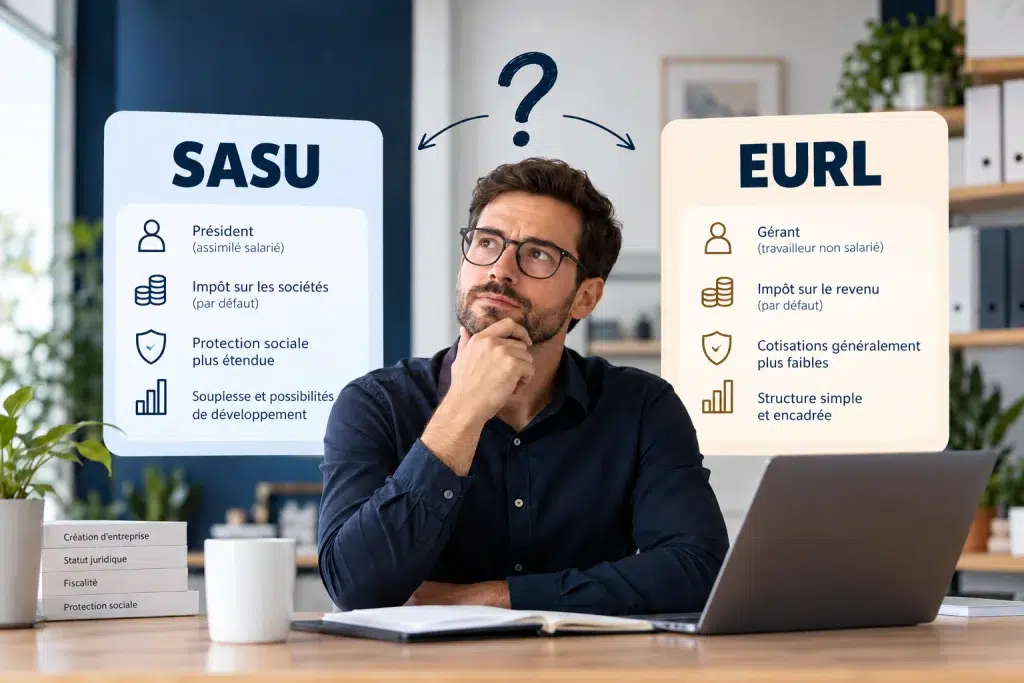
La principale différence entre SASU et EURL concerne le statut social du dirigeant. Le président rémunéré d’une SASU relève du régime général en tant qu’assimilé salarié, tandis que le gérant associé unique d’une EURL relève du régime des travailleurs non salariés (TNS). La fiscalité diffère également : la SASU est soumise par défaut à l’impôt sur les sociétés (IS), alors que l’EURL détenue par une personne physique relève en principe de l’impôt sur le revenu (IR), avec possibilité d’opter pour l’IS.
Mais ce résumé ne suffit pas pour choisir. Rémunération, protection sociale, bénéfices conservés dans la société, dividendes et perspectives de développement doivent être étudiés ensemble.
SASU et EURL : de quoi parle-t-on exactement ?
La SASU, ou société par actions simplifiée unipersonnelle, est une SAS composée d’un seul associé. Elle est dirigée par un président, qui peut être l’associé unique lui-même ou une autre personne.
L’EURL, ou entreprise unipersonnelle à responsabilité limitée, correspond quant à elle à une SARL ne comptant qu’un seul associé. Elle est dirigée par un gérant, qui est très souvent également l’associé unique.
Dans les deux cas, il s’agit donc de véritables sociétés dotées d’une personnalité juridique propre, contrairement à l’entreprise individuelle.
Pour replacer ces deux structures parmi les différentes possibilités existantes, le guide du Cabinet Opale consacré au choix du statut juridique pour créer son entreprise constitue un bon point de départ.
Quelles sont les principales différences entre SASU et EURL ?
Voici les principaux critères à comparer avant de choisir sa structure :
| Critère | SASU | EURL |
| Nombre d’associés | 1 | 1 |
| Dirigeant | Président | Gérant |
| Capital social | Librement fixé | Librement fixé |
| Apports en numéraire à libérer à la création | Au moins 50 % | Au moins 20 % |
| Fiscalité des bénéfices par défaut | IS | IR si associé unique personne physique |
| Autre régime possible | IR temporairement sous conditions | Option pour l’IS |
| Régime social du dirigeant associé | Assimilé salarié s’il est rémunéré | Travailleur non salarié |
| Cotisations minimales sans rémunération | Non au titre du mandat non rémunéré | Oui pour le gérant associé |
| Titres | Actions | Parts sociales |
| Évolution avec plusieurs associés | SAS | SARL |
| Droits d’enregistrement lors d’une cession | 0,1 % du prix de cession | 3 % après abattement légal |
Les règles officielles confirment notamment que la SASU impose la libération d’au moins la moitié des apports en numéraire dès la constitution, contre un cinquième en EURL.
Ce tableau donne une première orientation, mais aucune ligne prise isolément ne permet de désigner la meilleure structure.
SASU ou EURL : quelle différence de protection sociale ?
Le régime social du dirigeant constitue généralement l’un des critères les plus importants.
Le président de SASU est assimilé salarié
Lorsque le président de SASU reçoit une rémunération au titre de son mandat, il est affilié au régime général de la Sécurité sociale en tant qu’assimilé salarié.
Sa couverture sociale est donc proche de celle d’un salarié cadre sur plusieurs aspects. En revanche, son mandat social ne lui ouvre pas automatiquement de droits à l’assurance chômage.
Si le président ne perçoit aucune rémunération, aucune cotisation sociale n’est due au titre de son mandat, mais il n’acquiert pas non plus de protection sociale grâce à cette fonction non rémunérée.
Le gérant associé d’EURL est travailleur non salarié
Le gérant associé unique d’une EURL relève du statut de travailleur non salarié (TNS).
Son système de cotisations diffère donc de celui du président de SASU. Des cotisations sociales minimales restent notamment dues même en l’absence de rémunération.
Le choix ne doit donc pas se résumer à rechercher les cotisations les plus faibles. Il faut comparer le revenu net disponible, le coût global pour la société et la couverture sociale obtenue.
SASU ou EURL : laquelle coûte le moins cher en cotisations sociales ?
Il est tentant de considérer automatiquement l’EURL comme moins coûteuse et la SASU comme plus protectrice. En pratique, l’analyse doit être plus nuancée.
Le statut TNS du gérant associé d’EURL conduit à un fonctionnement des cotisations différent de celui du président assimilé salarié de SASU. Mais le montant réellement supporté dépend notamment de la rémunération, du résultat de l’entreprise et du régime fiscal choisi.
Une comparaison pertinente doit donc partir du revenu que l’entrepreneur souhaite réellement percevoir, et non d’un simple pourcentage de charges sociales trouvé en ligne.
Deux entrepreneurs générant le même bénéfice peuvent ainsi aboutir à des résultats nets très différents selon leur structure, leur rémunération et leur stratégie fiscale.
C’est précisément l’un des intérêts d’une simulation préalable à la création de l’entreprise.
Quelle fiscalité en SASU ?
La SASU est soumise par défaut à l’impôt sur les sociétés.
La société paie donc l’IS sur son résultat fiscal. Le président est ensuite personnellement imposé sur les revenus qu’il perçoit, notamment sa rémunération ou d’éventuels dividendes.
Sous certaines conditions, une SASU récente peut opter temporairement pour l’impôt sur le revenu. Cette option est limitée à cinq exercices et suppose de respecter plusieurs critères relatifs notamment à l’âge de la société, son activité, son effectif, son chiffre d’affaires et la détention de ses droits de vote.
La SASU convient donc naturellement à une logique d’IS, même si une option temporaire à l’IR peut être envisagée dans certaines situations.
Quelle fiscalité en EURL ?
Lorsque l’associé unique de l’EURL est une personne physique, la société relève en principe de l’impôt sur le revenu.
Les bénéfices sont alors imposés directement au niveau du foyer fiscal de l’associé, en BIC ou en BNC selon la nature de l’activité.
L’EURL peut toutefois opter pour l’impôt sur les sociétés, ce qui permet de dissocier davantage le résultat réalisé par la société de la rémunération effectivement perçue par le dirigeant.
Lorsque l’associé unique est une personne morale, l’EURL est obligatoirement soumise à l’IS.
Le choix entre IR et IS mérite donc une étude spécifique : le régime fiscal le plus intéressant varie selon le bénéfice attendu, les autres revenus du foyer, la rémunération souhaitée et les projets de l’entreprise.
Dividendes : quelle différence entre SASU et EURL ?
La question des dividendes constitue une différence importante entre les deux structures.
Les dividendes en SASU
En SASU, les dividendes versés à l’associé ne constituent pas une rémunération soumise aux cotisations sociales du président.
Cela ne signifie évidemment pas qu’ils sont exonérés d’impôt : ils restent soumis à leur propre fiscalité.
Un dirigeant qui se rémunère exclusivement sous forme de dividendes ne cotise toutefois pas grâce à ces distributions et n’acquiert donc pas de protection sociale à ce titre.
Les dividendes en EURL
Lorsque l’EURL est soumise à l’IS, une partie des dividendes versés au gérant associé peut entrer dans l’assiette des cotisations sociales.
Service Public précise que les cotisations du gérant associé comprennent notamment la fraction des dividendes dépassant 10 % du capital social, selon les règles applicables.
La stratégie « petite rémunération + dividendes » ne produit donc pas les mêmes conséquences en SASU et en EURL.
SASU ou EURL lorsque l’on ne souhaite pas se rémunérer immédiatement ?
Certains créateurs choisissent de ne pas se verser de rémunération pendant les premiers mois afin de préserver la trésorerie de leur entreprise.
Cette situation fait apparaître une différence importante.
Un président de SASU non rémunéré n’a pas de cotisations sociales à payer au titre de son mandat, mais ne bénéficie pas non plus de couverture sociale liée à celui-ci.
En EURL, le gérant associé reste soumis à certaines cotisations minimales obligatoires, même en l’absence de rémunération.
Cela peut constituer un critère à étudier, notamment pour un créateur bénéficiant parallèlement d’une autre couverture ou conservant temporairement certains revenus pendant le lancement de son activité.
Quelle structure offre le fonctionnement le plus souple ?
La SASU se distingue par une grande liberté statutaire. L’associé unique dispose d’une marge de manœuvre importante pour organiser le fonctionnement de la société.
Cette souplesse peut devenir particulièrement intéressante si l’entrepreneur prévoit ensuite de faire entrer des associés ou des investisseurs.
Elle a néanmoins une contrepartie : la rédaction des statuts demande davantage de vigilance, car leur contenu joue un rôle important dans l’organisation future de la société. Service Public souligne d’ailleurs que cette liberté rend la rédaction des statuts de SASU plus complexe.
L’EURL fonctionne dans un cadre plus encadré par la réglementation applicable aux SARL. Cela laisse moins de liberté mais apporte également un fonctionnement davantage balisé.
Que se passe-t-il si de nouveaux associés rejoignent l’entreprise ?
Les deux structures peuvent évoluer.
Une SASU devient une SAS lorsqu’un ou plusieurs nouveaux associés entrent au capital. Il ne s’agit pas d’une transformation vers une autre forme sociale : la SASU est simplement une SAS composée initialement d’un seul associé.
De la même manière, une EURL devient une SARL lorsque plusieurs associés détiennent son capital.
Si l’arrivée de partenaires est prévue dès la création, il est donc pertinent d’anticiper dès maintenant le fonctionnement futur de la société.
La transmission est-elle plus simple en SASU ou en EURL ?
La nature des titres diffère : la SASU émet des actions, tandis que le capital d’une EURL est divisé en parts sociales.
Cette différence entraîne notamment des règles fiscales différentes lors d’une cession.
En 2026, les cessions d’actions de SASU sont soumises à un droit d’enregistrement de 0,1 % du prix de cession. Pour une cession de parts d’EURL, le droit est de 3 % après application de l’abattement légal de 23 000 € proratisé selon la part du capital cédée. Service Public Entreprendre
Ce critère peut compter lorsqu’une revente, une transmission ou une ouverture du capital est déjà envisagée à moyen terme.
Le Cabinet Opale propose également un comparatif consacré aux différences entre SAS et SARL, utile pour comprendre ce que deviendrait chacune de ces structures après l’arrivée de nouveaux associés.
Dans quels cas envisager plutôt une SASU ?
Sans constituer une règle automatique, la SASU peut notamment être étudiée lorsque l’entrepreneur :
- souhaite bénéficier du régime général en se versant une rémunération ;
- envisage de faire entrer plus facilement de nouveaux associés à terme ;
- recherche une organisation statutaire très flexible ;
- prévoit une stratégie associant rémunération et distribution de dividendes ;
- souhaite démarrer sans rémunération et éviter des cotisations sociales liées au mandat pendant cette période.
Ces éléments doivent toujours être mis en perspective avec le coût de la protection sociale et la situation personnelle du dirigeant.
Dans quels cas envisager plutôt une EURL ?
L’EURL peut notamment être étudiée lorsque l’entrepreneur :
- souhaite relever du régime des travailleurs non salariés ;
- recherche un cadre juridique davantage encadré ;
- veut bénéficier de l’IR par défaut lorsqu’il est associé unique personne physique ;
- envisage éventuellement une option pour l’IS lorsque celle-ci correspond mieux à sa stratégie ;
- préfère le fonctionnement d’une SARL dans l’hypothèse d’une future association.
Là encore, il ne s’agit pas de choisir l’EURL uniquement parce que son régime social peut sembler moins coûteux dans certaines situations.
SASU ou EURL : comment faire le bon choix ?
Avant de choisir, il est utile de répondre à quelques questions concrètes :
Combien souhaitez-vous vous verser chaque mois ?
Le régime social du dirigeant influence directement le coût de cette rémunération.
Souhaitez-vous privilégier la protection sociale ou optimiser différemment vos prélèvements ?
SASU et EURL n’offrent pas le même régime.
Votre entreprise doit-elle conserver une partie importante de ses bénéfices ?
La fiscalité de la société devient alors déterminante.
Envisagez-vous de distribuer des dividendes ?
Le traitement social des dividendes diffère entre les deux structures.
Prévoyez-vous l’arrivée d’associés ou d’investisseurs ?
La structure choisie aujourd’hui doit pouvoir accompagner le développement de demain.
Votre foyer fiscal a-t-il d’autres revenus importants ?
Ce point peut notamment influencer l’intérêt d’un régime à l’IR ou à l’IS.
Le bon choix repose donc rarement sur une seule caractéristique.
Faire comparer la SASU et l’EURL avant de créer son entreprise
Le choix entre SASU et EURL peut avoir des conséquences durables sur la rémunération du dirigeant, sa protection sociale, la fiscalité des bénéfices et la capacité de l’entreprise à évoluer.
Le Cabinet Opale accompagne les entrepreneurs dans leur création ou reprise d’entreprise, notamment pour le choix de la structure, la réalisation du prévisionnel, les formalités et la réflexion autour de la fiscalité et de la rémunération.
L’objectif n’est pas de choisir une SASU ou une EURL sur la base d’une règle générale, mais de comparer les deux scénarios à partir de données concrètes : résultat prévisionnel, rémunération souhaitée, situation personnelle et stratégie de développement.
FAQ – SASU ou EURL
Quel est le meilleur statut entre SASU et EURL ?
Il n’existe pas de statut systématiquement meilleur. La SASU et l’EURL répondent à des logiques sociales, fiscales et juridiques différentes. Le choix dépend notamment de la rémunération du dirigeant, de la protection sociale recherchée, du régime fiscal et du développement futur de la société.
Quelle différence entre le président de SASU et le gérant d’EURL ?
Le président de SASU rémunéré relève du régime général en tant qu’assimilé salarié. Le gérant associé unique d’EURL est travailleur non salarié. Les cotisations et la protection sociale ne sont donc pas organisées de la même manière.
Peut-on créer une SASU ou une EURL avec 1 € ?
Le capital social est librement fixé dans les deux structures. Toutefois, choisir un capital très faible doit être mis en perspective avec les besoins financiers réels de l’entreprise et l’image donnée aux partenaires. En SASU, au moins 50 % des apports en numéraire doivent être libérés lors de la constitution, contre 20 % en EURL.
SASU ou EURL : laquelle choisir pour se verser des dividendes ?
Le traitement social des dividendes diffère. En SASU, ils ne sont pas soumis aux cotisations sociales du président. En EURL à l’IS, la fraction dépassant certains seuils entre dans l’assiette des cotisations sociales du gérant associé. Une simulation globale reste nécessaire avant de choisir uniquement sur ce critère.
Peut-on passer d’une EURL à une SASU ?
Oui, mais contrairement au passage d’une EURL à une SARL ou d’une SASU à une SAS lors de l’entrée de nouveaux associés, il s’agit ici d’un changement de forme juridique qui nécessite des formalités spécifiques. L’intérêt de l’opération doit être étudié en fonction de la situation de l’entreprise.
Sources :