Un prévisionnel financier solide traduit un projet d’entreprise en chiffres réalistes. Il permet de vérifier si l’activité peut être rentable, d’anticiper les besoins de trésorerie et de déterminer les financements nécessaires avant de se lancer.
Il constitue la partie financière du business plan et repose notamment sur le chiffre d’affaires prévisionnel, les charges, les investissements, le plan de financement, le compte de résultat et le plan de trésorerie.
L’objectif n’est pas de prévoir exactement l’avenir. Un bon prévisionnel doit surtout répondre à une question : le projet peut-il fonctionner économiquement avec des hypothèses réalistes ?
Quelle différence entre business plan et prévisionnel financier ?
Les deux notions sont liées, mais elles ne désignent pas tout à fait la même chose.
Le business plan présente le projet dans son ensemble : activité, marché, clientèle, stratégie commerciale, équipe, moyens nécessaires, structure juridique et financement.
Le prévisionnel financier, quant à lui, correspond à sa traduction chiffrée.
| Business plan | Prévisionnel financier |
| Présente le projet global | Traduit le projet en chiffres |
| Explique le marché et l’offre | Estime chiffre d’affaires et charges |
| Présente la stratégie | Mesure la rentabilité |
| Décrit les moyens nécessaires | Calcule les besoins financiers |
| Présente le porteur de projet | Anticipe la trésorerie |
Les deux doivent être cohérents. Il serait par exemple peu crédible de prévoir une forte croissance commerciale dans le texte sans intégrer les moyens humains, marketing ou matériels nécessaires dans les projections
financières.
Pourquoi réaliser un prévisionnel avant de créer son entreprise ?
Le prévisionnel sert d’abord au créateur lui-même.
Il permet de déterminer si le projet peut générer suffisamment de revenus pour couvrir ses charges, financer ses investissements et, à terme, rémunérer le dirigeant.
Il aide également à identifier rapidement certains points faibles :
- un chiffre d’affaires nécessaire trop élevé ;
- une marge insuffisante ;
- des investissements sous-estimés ;
- un besoin de trésorerie important ;
- une rémunération incompatible avec les capacités de l’entreprise ;
- un financement initial insuffisant.
Le prévisionnel devient également essentiel lorsqu’un entrepreneur sollicite une banque, un investisseur ou un autre partenaire financier.
Le Cabinet Opale intègre justement l’étude de faisabilité et le prévisionnel financier dans son accompagnement à la création et à la reprise d’entreprise.
Comment calculer son chiffre d’affaires prévisionnel ?
Le chiffre d’affaires constitue souvent le point de départ du prévisionnel, mais il ne doit pas être fixé simplement en fonction du revenu que l’entrepreneur souhaite obtenir.
Il doit reposer sur des hypothèses mesurables.
Pour une activité de services, on peut par exemple partir de :
nombre de clients × panier moyen × fréquence d’achat
ou :
nombre de jours facturables × tarif journalier moyen.
Pour une activité commerciale :
nombre de ventes × prix moyen de vente.
L’étude de marché, les prix pratiqués, la capacité de production, la saisonnalité et les moyens commerciaux permettent ensuite de vérifier si ces objectifs sont crédibles.
Prévoir plusieurs scénarios
Une seule hypothèse de chiffre d’affaires peut donner une vision trop rigide du projet.
Il est souvent plus pertinent de construire au minimum :
- un scénario prudent ;
- un scénario central ;
- éventuellement un scénario plus favorable.
Le créateur peut ainsi mesurer ce qui se passe si les ventes démarrent plus lentement que prévu.
Quelles charges intégrer au prévisionnel ?
Une erreur fréquente consiste à bien estimer le chiffre d’affaires tout en oubliant une partie des dépenses.
Il faut distinguer les charges variables et les charges fixes.
Les charges variables évoluent avec l’activité : achats de marchandises, matières premières, commissions ou certains frais de livraison.
Les charges fixes restent présentes même si le chiffre d’affaires diminue : loyer, assurances, abonnements, logiciels, honoraires, télécommunications ou certains salaires.
Il faut également anticiper :
- les cotisations sociales ;
- les frais bancaires ;
- les dépenses de communication ;
- les impôts et taxes ;
- les intérêts d’emprunt ;
- les assurances ;
- les frais liés aux véhicules ou locaux ;
- les amortissements des investissements.
La rémunération souhaitée par le dirigeant doit elle aussi être intégrée dans la réflexion.
Quels tableaux prévoir dans un prévisionnel financier ?
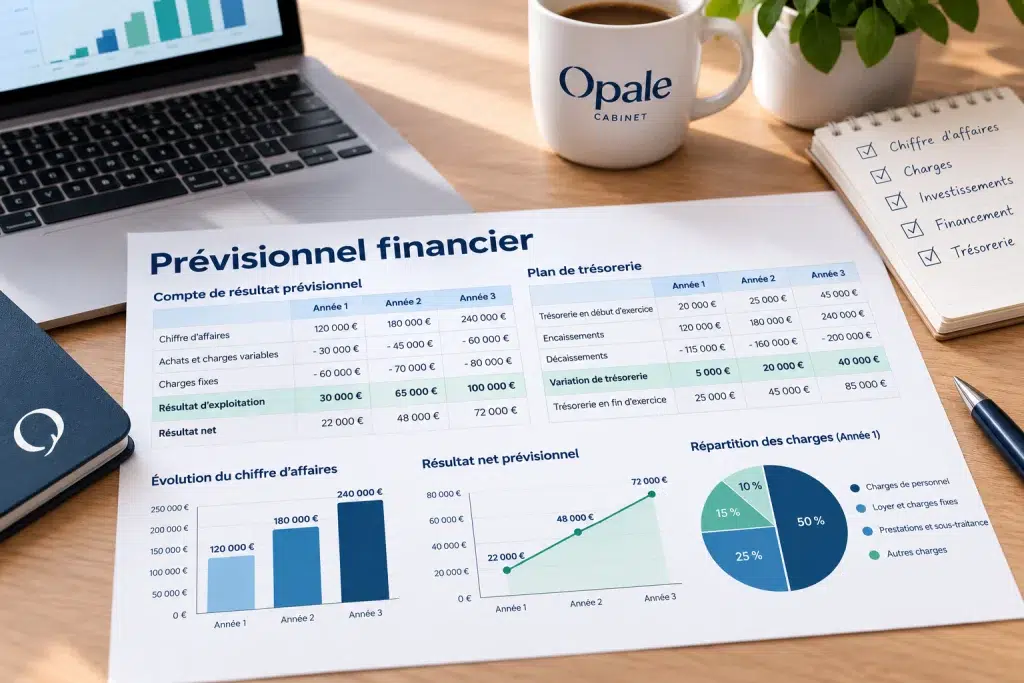
Un prévisionnel sérieux ne se résume pas à une estimation du chiffre d’affaires et des dépenses.
Plusieurs tableaux permettent d’analyser le projet sous des angles différents.
Le plan de financement initial
Le plan de financement répond à une question simple :
de combien d’argent avons-nous besoin pour démarrer et comment allons-nous le financer ?
Les besoins peuvent comprendre :
- les investissements ;
- le stock de départ ;
- les frais de création ;
- le besoin en fonds de roulement ;
- la trésorerie de sécurité.
En face figurent les ressources : apport personnel, capital, emprunts, aides ou autres financements.
Les ressources doivent permettre de couvrir les besoins, idéalement avec une marge suffisante pour absorber les imprévus.
Le compte de résultat prévisionnel
Le compte de résultat prévisionnel permet de déterminer si l’activité devrait être rentable.
Il confronte les produits attendus aux différentes charges de l’entreprise.
De manière simplifiée :
Produits – Charges = Résultat prévisionnel
Un résultat positif ne signifie toutefois pas nécessairement que l’entreprise disposera constamment de suffisamment d’argent sur son compte bancaire.
C’est pourquoi il doit être complété par un plan de trésorerie.
Le plan de trésorerie
Le plan de trésorerie suit mois par mois les encaissements et les décaissements réellement prévus.
Cette distinction est fondamentale.
Une facture peut être enregistrée comme chiffre d’affaires alors que le client ne la réglera que plusieurs semaines plus tard. À l’inverse, certaines dépenses doivent être payées immédiatement.
Une entreprise peut donc être rentable sur l’année tout en rencontrant une difficulté de trésorerie à certains moments.
Le plan de trésorerie permet de détecter ces périodes à l’avance et d’adapter le financement du projet.
Le seuil de rentabilité
Le seuil de rentabilité correspond au niveau de chiffre d’affaires nécessaire pour couvrir l’ensemble des charges de l’entreprise.
En dessous, l’activité génère une perte. Au-dessus, elle commence à dégager un bénéfice.
Sa formule de base est :
Seuil de rentabilité = Charges fixes ÷ Taux de marge sur coûts variables
Mais l’indicateur devient surtout intéressant lorsqu’il est traduit concrètement.
Si une entreprise doit réaliser 90 000 € de chiffre d’affaires pour atteindre son seuil de rentabilité, le créateur doit vérifier à combien de clients, de prestations ou de produits vendus cela correspond.
Le véritable enjeu est alors de déterminer si cet objectif commercial paraît réaliste et atteignable.
Exemple simple de prévisionnel financier
Prenons un entrepreneur qui prévoit :
- 100 000 € de chiffre d’affaires annuel ;
- 25 000 € de charges variables ;
- 40 000 € de charges fixes ;
- 15 000 € d’investissements au démarrage.
Sur le papier, l’activité peut sembler rentable.
Mais cette seule information est insuffisante.
Il faut encore savoir quand les clients paieront, quels investissements doivent être financés immédiatement, quelle trésorerie sera nécessaire pendant les premiers mois et comment sera rémunéré le dirigeant.
C’est précisément la combinaison des différents tableaux qui permet d’obtenir une vision réaliste du projet.
Quelles erreurs éviter dans un prévisionnel financier ?
Surestimer le chiffre d’affaires
Prévoir des ventes très importantes sans pouvoir expliquer leur origine fragilise immédiatement le prévisionnel.
Chaque hypothèse importante doit pouvoir être justifiée.
Sous-estimer les dépenses
Quelques centaines d’euros oubliés chaque mois peuvent représenter plusieurs milliers d’euros sur une année.
Il faut donc recenser les charges avec précision.
Oublier les délais de paiement
Une vente réalisée aujourd’hui ne signifie pas nécessairement un encaissement immédiat.
Le plan de trésorerie doit tenir compte des délais accordés aux clients et obtenus auprès des fournisseurs.
Construire un scénario trop optimiste
Un prévisionnel doit rester crédible même si le démarrage est plus lent qu’espéré.
Une marge de sécurité est particulièrement importante sur la trésorerie.
Ne jamais actualiser le prévisionnel
Une fois l’entreprise créée, le prévisionnel peut devenir un véritable outil de pilotage.
Comparer régulièrement prévisionnel et réalisé permet d’identifier les écarts et d’adapter rapidement les décisions.
Le prévisionnel est-il important pour obtenir un financement ?
Oui. Lorsqu’un projet nécessite un financement extérieur, les projections financières permettent au financeur de comprendre le montant demandé et la capacité future de l’entreprise à supporter ses engagements.
Le dossier doit montrer :
- où l’argent sera utilisé ;
- combien le créateur apporte ;
- comment l’activité générera ses revenus ;
- si les charges ont été correctement anticipées ;
- quelle trésorerie sera disponible ;
- comment l’entreprise pourra rembourser son financement.
Notre cabinet propose accompagnement à la recherche de financement comprenant la construction des prévisions financières et la structuration du dossier présenté aux partenaires financiers.
Faut-il faire son prévisionnel seul ou avec un expert-comptable ?
Il est tout à fait possible de construire soi-même un premier prévisionnel.
Le recours à un professionnel devient particulièrement intéressant lorsqu’il faut valider les hypothèses, intégrer correctement les conséquences fiscales et sociales ou présenter le projet à une banque.
L’expert-comptable peut également confronter plusieurs scénarios : structure juridique, rémunération du dirigeant, investissements ou financement.
Le choix de la structure doit d’ailleurs rester cohérent avec les hypothèses financières. Notre guide Quel statut juridique choisir pour créer son entreprise ? permet d’identifier les principaux critères à comparer.
Construire un prévisionnel pour décider, pas seulement pour convaincre
Un business plan ne doit pas être créé uniquement pour obtenir un financement.
Son intérêt principal est de permettre au créateur de tester son projet avant d’engager son argent et son temps.
Un bon prévisionnel met en évidence les conditions nécessaires à la réussite : chiffre d’affaires minimum, marge, investissements, trésorerie et financement.
Le Cabinet Opale accompagne les créateurs et les repreneurs d’entreprise dans l’étude de faisabilité, la construction du prévisionnel financier, le choix de la structure et la recherche de financement afin de partir sur des hypothèses cohérentes et adaptées au projet.
FAQ – Business plan et prévisionnel financier
Sur combien d’années faire un prévisionnel ?
Le compte de résultat prévisionnel est généralement construit sur trois exercices, tandis que la trésorerie est particulièrement suivie mois par mois pendant la première année.
Quelle différence entre rentabilité et trésorerie ?
La rentabilité mesure la capacité de l’activité à générer un résultat après ses charges. La trésorerie correspond à l’argent effectivement disponible. Une entreprise peut être rentable mais manquer temporairement de liquidités en raison des délais d’encaissement ou de décaissement.
Le business plan est-il obligatoire pour créer une entreprise ?
Il n’existe pas d’obligation générale de réaliser un business plan pour immatriculer une entreprise. Il reste néanmoins très utile pour évaluer la viabilité du projet et devient souvent indispensable lorsqu’un financement extérieur est recherché.
Comment savoir si un prévisionnel est réaliste ?
Les principales hypothèses doivent pouvoir être expliquées : nombre de clients, prix pratiqués, capacité de production, charges, investissements et délais de paiement. Il est également pertinent de tester un scénario plus prudent pour mesurer la résistance du projet.
Peut-on modifier un prévisionnel après la création ?
Oui, et c’est même recommandé. Le prévisionnel peut être actualisé à partir des résultats réellement obtenus afin de devenir un outil de pilotage de l’entreprise.
Sources
Les prévisions financières pour vérifier la faisabilité de votre projet Bpifrance Création